El mercado internacional del atún llega a los últimos meses de 2026 con varios frentes abiertos al mismo tiempo. En Bangkok, principal plaza de referencia para la compraventa de materia prima destinada a conserva, las negociaciones del barrilete para las entregas de octubre avanzan en niveles más altos. En el Pacífico, la menor disponibilidad de aleta amarilla empuja al alza su cotización. Y en las grandes rutas marítimas, la inestabilidad geopolítica encarece y complica el movimiento de mercancías.
A ese cuadro se suman dos factores de carácter normativo: Vietnam evalúa endurecer los controles a las importaciones de patudo, y la Comisión Interamericana del Atún Tropical (CIAT) cerró su 104ª reunión anual sin un acuerdo sobre el procedimiento de ordenación para los túnidos tropicales. Por separado, ninguno de estos elementos supone una ruptura del mercado. Su coincidencia en el tiempo, en cambio, configura un escenario de presión acumulada para una de las cadenas de suministro más globalizadas del sector pesquero.
Materia prima más cara
El barrilete (skipjack) es la especie que sostiene el grueso de la producción conservera mundial, por lo que su comportamiento en Bangkok es seguido de cerca por procesadores y comercializadores de todos los continentes. Las cotizaciones que se fijan en la capital tailandesa funcionan como un termómetro del costo de la materia prima y, con mayor o menor rapidez, suelen reflejarse en otros mercados.
La aleta amarilla (yellowfin), por su parte, atraviesa un periodo de oferta más estrecha en el Pacífico. Como esta especie abastece tanto a la industria conservera como a los segmentos de congelados y productos elaborados, su menor disponibilidad tiene efectos que van más allá de la lata. El fortalecimiento de sus precios internacionales se suma así a las señales que llegan desde el barrilete.
El atún capturado en el Pacífico, el Índico o el Atlántico puede recorrer miles de millas antes de llegar a las plantas de transformación de Asia, Europa o América. En una estructura de ese tipo, cualquier alteración del transporte marítimo repercute en los tiempos de entrega, los fletes, la disponibilidad de materia prima y los costos industriales.
El contexto actual no juega a favor. En los últimos días, el tráfico mercante se ha reducido de forma importante en el estrecho de Ormuz, mientras persisten los problemas de seguridad en el mar Rojo. Ambas situaciones obligan a reorganizar rutas internacionales y elevan el riesgo para las cadenas globales de suministro, incluida la del atún.
En el plano comercial, Vietnam estudia reforzar los requisitos de ingreso para las importaciones de patudo (bigeye). La medida tiene peso por el lugar creciente que ocupa el país asiático en la transformación y comercialización internacional de productos pesqueros. Un endurecimiento de esas condiciones podría traducirse en nuevas exigencias para los proveedores que abastecen a su industria atunera y modificar algunos flujos comerciales.
La CIAT aplaza otra vez la decisión sobre tropicales
En materia de gestión pesquera, la CIAT concluyó su 104ª reunión anual con avances parciales. Adoptó un procedimiento provisional para el atún aleta azul del Pacífico, avanzó en la gestión de la albacora del Pacífico Sur y aprobó medidas vinculadas al seguimiento electrónico. No alcanzó, sin embargo, consenso sobre un procedimiento de ordenación para los túnidos tropicales —barrilete, aleta amarilla y patudo—, cuya definición quedó nuevamente aplazada.
La International Seafood Sustainability Foundation (ISSF) consideró insuficientes estos resultados. La organización había pedido que la CIAT adoptara un procedimiento para los tropicales sustentado en las recomendaciones científicas. Ante la falta de acuerdo, las medidas vigentes se mantienen mientras continúan los trabajos entre sesiones. Quedaron también pendientes asuntos relacionados con los dispositivos agregadores de peces (FAD), la recopilación de datos y algunas medidas de protección de tiburones.
Lo que está en juego para los procesadores
Para los grandes polos de transformación, como España, uno de los principales centros europeos del sector, la evolución del mercado mundial tiene un impacto directo. Sus plantas dependen de cadenas en las que intervienen flotas, puertos, frigoríficos, navieras y procesadoras distribuidas en varios continentes. Una combinación prolongada de menor oferta, materia prima más cara y transporte más lento o costoso puede terminar trasladándose a los costos de producción de las conserveras.
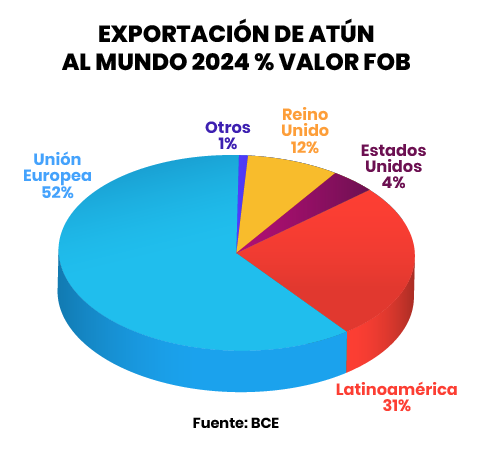
El escenario también interpela a Ecuador, que participa en ambos extremos de esa cadena: como origen de materia prima capturada en el Pacífico Oriental, bajo la jurisdicción de la CIAT, y como segundo exportador mundial de conservas y lomos que dependen del transporte marítimo para llegar a sus mercados de destino.
Los próximos meses permitirán medir el verdadero alcance de estas tensiones. Las cotizaciones del barrilete en Bangkok, la disponibilidad de aleta amarilla en el Pacífico, la evolución de las rutas marítimas, las decisiones de Vietnam y el trabajo entre sesiones de la CIAT definirán si el mercado atraviesa un ajuste pasajero o un problema de abastecimiento de mayor duración.