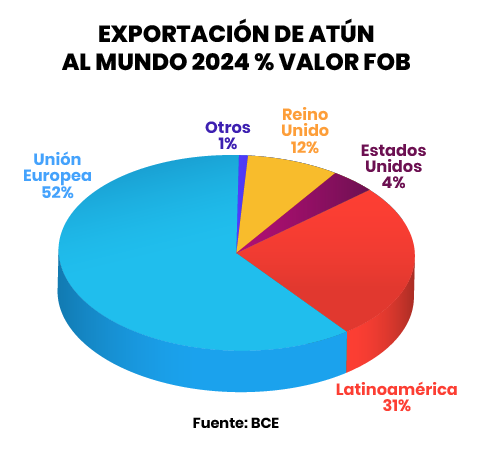
El listado o barrilete (Katsuwonus pelamis), la especie que abastece la mayor parte de la producción mundial de atún en conserva, se negocia en Bangkok entre USD 2.300 y 2.350 por tonelada de cara al cuarto trimestre del año. Con ese precio, la materia prima se ubica en una zona de resistencia que el mercado solo había alcanzado en abril de 2013 y en octubre de 2017.
El ascenso fue rápido. A comienzos del ciclo, el listado congelado desembarcado en el principal centro de transbordo y procesamiento de Tailandia se pagaba a USD 1.500 por tonelada; en julio ya marcaba USD 1.850. Detrás del alza confluyen dos factores: capturas ajustadas en el Pacífico Centro-Occidental (WCPO) y el encarecimiento de la logística.
Manta, entre la veda y la reposición
En el Pacífico Oriental, la flota cerquera trabaja bajo el régimen de vedas de la Comisión Interamericana del Atún Tropical (CIAT). En Manta, una vez concluido el periodo de veda que terminó en enero, los precios ex-vessel registraron recortes puntuales de USD 30 por tonelada.
El ajuste duró poco. La necesidad de las plantas procesadoras de reponer inventarios devolvió los valores a la paridad exportadora, en una franja de USD 1.800 a 2.100 por tonelada. La brecha frente a Bangkok, que oscila entre USD 200 y 550 por tonelada según los extremos de cada rango, es una referencia que la industria procesadora ecuatoriana sigue de cerca.
|
CIFRAS CLAVE |
|
|
Listado congelado en Bangkok |
USD 2.300 – 2.350/t |
|
Listado en Bangkok a inicios del ciclo |
USD 1.500/t |
|
Valor ex-vessel en Manta (paridad exportadora) |
USD 1.800 – 2.100/t |
|
Comercio mundial de productos atuneros |
4,23 millones t · USD 18.770 millones |
|
Importación japonesa de lomos ultracongelados |
≈ 69.200 t |
Un comercio de USD 18.770 millones
El comercio mundial de productos atuneros moviliza 4,23 millones de toneladas métricas, con un valor declarado en aduanas de USD 18.770 millones. El producto fresco y congelado, incluidos lomos y filetes, representa el 59,1% del volumen: unos 2,5 millones de toneladas.
Toyosu: el precio lo pone la grasa
En el mercado mayorista de Toyosu, en Tokio, la distancia entre el atún para sashimi y los túnidos tropicales de uso industrial es amplia. Sin contar las subastas ceremoniales de enero, que suelen arrojar precios atípicos, el atún rojo fresco de captura nacional (Thunnus orientalis), con Oma, en Aomori, como referencia, se subasta entre JPY 6.500 y 16.000 por kilo (USD 41,50 a 102). Las piezas con mayor contenido graso, el otoro, superan los JPY 22.000 por kilo (USD 140,50).
Un escalón abajo se ubican el atún rojo importado de engorde, el atún del sur (Thunnus maccoyii) procedente sobre todo de las granjas de Port Lincoln, en Australia Meridional, y el patudo (Thunnus obesus) ultracongelado a -60 °C, este último con demanda estable en supermercados y cadenas de kaitenzushi, el sushi servido en banda transportadora. El aleta amarilla (Thunnus albacares) cierra la escala.
Mientras el listado industrial cotiza en techos históricos, en Tokio el atún de sashimi se sigue pagando pieza por pieza, según su calidad de grasa.
|
Especie / segmento |
JPY/kg |
USD/kg |
|
Atún rojo fresco nacional (Oma/Aomori) |
6.500 – 16.000 |
41,50 – 102,00 |
|
Atún rojo, piezas otoro |
> 22.000 |
> 140,50 |
|
Atún rojo importado de engorde |
4.200 – 6.800 |
26,80 – 43,45 |
|
Atún del sur congelado (Port Lincoln) |
2.600 – 4.500 |
16,60 – 28,75 |
|
Patudo ultracongelado (-60 °C) |
1.800 – 3.200 |
11,50 – 20,45 |
|
Aleta amarilla |
1.200 – 2.100 |
7,65 – 13,40 |
Precios de subasta mayorista en Toyosu, Tokio. Excluye registros ceremoniales de apertura de año.
Las compras japonesas de lomos ultracongelados sumaron alrededor de 69.200 toneladas: 24.377 t de atún rojo, 22.300 t de aleta amarilla, 13.660 t de patudo y 8.819 t de atún del sur.
Mediterráneo: jaulas, ikejime y trazabilidad
En el Mediterráneo, el negocio gira en torno al engorde (ranching) de atún rojo capturado vivo por cerqueros y trasladado a jaulas entre mayo y julio. Este año, las cuotas consolidadas se cubrieron por completo, bajo el plan plurianual de recuperación de la Comisión Internacional para la Conservación del Atún Atlántico (ICCAT).
En España, Balfegó (L’Ametlla de Mar) y el Grupo Ricardo Fuentes (Cartagena) concentran el sacrificio selectivo con la técnica japonesa ikejime y la exportación criogénica. El Gobierno español formalizó aumentos de cuota para su flota del Atlántico y el Mediterráneo, y la Comunidad Valenciana habilitó proyectos de engorde en Pilar de la Horadada.
Malta, principal concentrador de jaulas de la región, envía más del 85% de su producción sacrificada a Japón, aunque sus operadores afrontan un escrutinio creciente sobre concesiones y exigencias ambientales. Turquía destina su cuota al engorde en el mar Egeo y vende directamente a buques factoría japoneses, con el lomo entero entre JPY 3.500 y 4.800 por kilo (USD 22,35 a 30,65). Túnez, por su parte, mantiene acuerdos de faena con armadores y compradores de la Unión Europea y Asia.
El denominador común es la trazabilidad: la industria adopta sistemas digitales con identificación individual de cada pieza, una exigencia cada vez más presente para ingresar a los mercados de Japón y Estados Unidos.
Las reglas que ordenan las capturas
Pacífico Oriental (CIAT). Rigen dos periodos de veda anuales de 72 días para cerqueros de clases 4 a 6, entre julio y octubre o entre noviembre y enero, además del cierre de 30 días en el área conocida como “El Corralito”.
Pacífico Centro y Occidental (WCPFC). Se mantienen los controles sobre dispositivos concentradores de peces (FAD), con una prohibición estacional de tres meses para cerqueros y límites de captura de patudo.
Atlántico y Mediterráneo (ICCAT). La recuperación del atún rojo del Atlántico Este y el Mediterráneo se gestiona con el sistema electrónico de documentación de capturas e-BCD. Tras fijar un total admisible de captura de 40.570 toneladas para 2023-2025, la comisión aprobó un incremento para el trienio 2026-2028 mediante la Recomendación 25-04, en línea con la mejora del stock.
Océano Índico (IOTC). Avanzan las negociaciones para recortar las capturas de aleta amarilla ante la sobrepesca del stock, con presión para reducir el esfuerzo cerquero de la Unión Europea, en particular de España y Francia, y regular la flota palangrera no declarada en el mar de Omán.
Un cierre de año con materia prima cara
El panorama deja una lectura concreta para la industria procesadora: el listado atraviesa un ciclo de precios altos sostenido por la oferta del Pacífico Occidental, mientras las medidas de ordenación en los tres océanos se mantienen o se endurecen. Para Ecuador, cuya flota opera en el Pacífico Oriental bajo las vedas de la CIAT, la evolución de la brecha con Bangkok y la capacidad de las plantas para asegurar abastecimiento serán variables decisivas en lo que resta del año.
Fuente: www.seafood.media